 搜索



【市场】国庆前后化工市场大幅上涨
 0
 0

统计期内(9.28-10.10)化工市场大幅上涨,截止至10月10日,化工在线发布的中国化工产品价格指数(CCPI)收于5682点,涨幅为4.5%。
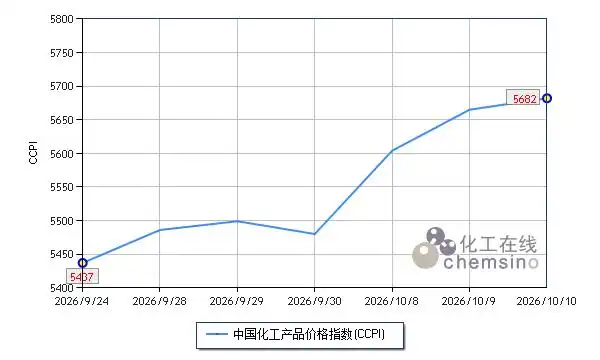
在监测的重要化工产品中,上涨的产品共45个,占72.6%,涨幅前列的产品分别为乙腈(33.8%)、港口甲醇(18.0%)和苯乙烯(11.2%);下跌的产品10个,占16.1%,跌幅前列的产品分别为乙二醇(17.8%)、正丁醇(2.3%)和双氧水(2.0%)。
国庆前后乙腈市场涨势如虹。受丙烯腈行业开工不高影响,副产法乙腈供应有限。与此同时,制药领域多肽药物对制备级乙腈的需求十分旺盛,由此带来的影响逐步向工业级乙腈市场传导,乙腈市场在供不应求的情况下价格大幅冲高。预计本周乙腈市场将延续涨势。
港口甲醇大幅上扬。节前沿海甲醇价格持续高位,供应紧缺仍是核心因素,可售货源不足,加之刚需采购,虽成交放量有限,但成交重心仍不断提升,价格上涨至近年来高点。内地受9月检修集中影响,市场供给量持续保持低位,企业挺价惜售。下游企业虽部分利润欠佳,但受节前补货影响,多数维持刚需采购。预计短期甲醇或将偏强运行。
苯乙烯市场以涨为主。近期原料纯苯市场价格上涨,提振苯乙烯市场心态。此外,十一节后苯乙烯期货价格大幅冲高,加之港口库存低位,带动苯乙烯市场价格上涨。而随之受下游采购、开工意愿不佳,期货小幅回落影响,邻近周末市场掉头略有下探。预计本周苯乙烯市场将震荡调整为主。
国庆前后乙二醇市场大幅下挫。节前,乙二醇9月下交割结束,叠加国庆长假临近,下游工厂备货意愿下降,乙二醇现货市场买盘明显减少,推动乙二醇现货价格大幅度下跌。节后归来,美伊和谈推进预期落空,乙二醇进口到货量相对集中,现货流动性紧张得到缓解,乙二醇基本面整体表现多空僵持。预计短期乙二醇市场或维持弱势。
正丁醇市场先抑后扬。节前及国庆假期期间,正丁醇市场价格偏弱下跌,主要受运输影响增大,主力工厂库存压力有所上升,部分工厂主动下调让利出货,丁醇重心整体下移。节后原料丙烯价格上涨,并创年内新高,市场谨慎情绪增加,丁醇工厂报价稳中上调,成交重心整体上移,交投有所改善。预计短线正丁醇市场或窄幅下跌。
双氧水市场小幅下移。统计期内北方市场高低端灵活涨跌,前期低价出货好转,价格窄幅回调,但仍伴随局部高端报价持续缺乏实单支撑退市。南方市场多稳价执行订单,道路运输受阻,价格调整无实际意义,多维持节前报价。预计短期双氧水市场或“北强南弱”。
综合来看,中东局势反复,国际原油跌后大幅反弹,化工产品成本支撑依然强劲;国内市场受节日备货和检修集中等影响,出现较大幅度上涨。随着化工市场达到高位,短期市场或出现震荡。

说化有益欢迎各方(自)媒体、机构转载、引用我们原创内容,但要严格注明来源说化有益:同时,我们倡导尊重与保护知识产权,如发现本站文章存在版权问题,烦请将版权疑问、授 权证明、版权证明、联系方式等,发邮件至778088800@qq.com:我们将第一时间核实、处理。